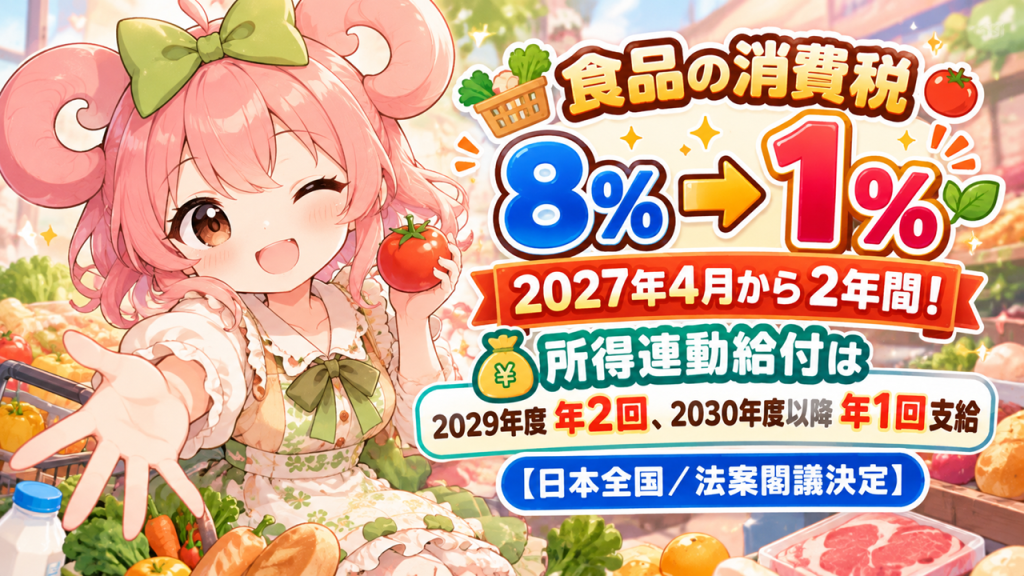
政府は2026年10月9日、食料品の消費税率を現行8%から1%へ引き下げる法案と、所得に応じて現金を給付する「就業者負担軽減支援金」の導入に向けた法案を閣議決定しました。目指している減税期間は2027年4月1日から2029年3月31日までの2年間です。
対象国は日本です。2026年10月9日時点で閣議決定されたのは「法律案」であり、減税も給付も施行・支給が決定したわけではありません。全国民へ一律の現金を配る制度でもありません。
対象となる飲食料品の税率変更は全国的な仕組みですが、現金給付は中低所得の働く人などを念頭に所得・家族構成等で支給対象を判定する案です。現時点では、「年収いくら以下」「1人いくら」などの数値は確定しておらず、申請も始まっていません。
助成金なうでは全国の給付金を検索できます。まずは無料会員に登録してお試しください!
助成金なうはこちら
制度概要
実施機関
日本政府(関連する所管は内閣官房、内閣府、総務省、財務省、厚生労働省など)。2026年10月9日の首相官邸「定例閣議案件」に関連法律案の閣議決定が掲載されています。
対象地域
日本全国。減税は国内で対象となる飲食料品の取引に適用される予定です。住んでいる自治体ごとに税率が違う仕組みではありません。一方、所得連動型の現金給付は国内の全員に無条件で支払う給付ではありません。
対象者
消費税率の引下げ:軽減税率の対象となっている飲食料品の購入に関係します。所得連動給付:主として税・社会保険料の負担が重い中低所得の就業者を念頭に、所得、税・社会保険料負担、子どもの人数などに配慮する方向です。正式な所得上限、年齢要件、世帯単位か個人単位かの細部は未確定です。
支給額・補助額
食品の消費税率を国・地方合計で8%から1%へ引き下げる案です。これは「7%分の現金給付」とは異なります。2027~2028年度には1%相当分の先行給付を組み合わせ、政策全体として食品に係る税負担の「実質ゼロ化」を目指すと説明されています。しかし、給付金そのものの具体的な支給額・最大額は未定です。
申請期間・利用期間
減税の予定期間は2027年4月1日~2029年3月31日。所得連動給付は2027年度から先行し、2029年度から本格導入を目指します。提供された報道によれば、2029年度は春と秋の2回、2030年度以降は年1回・秋の支給とする法案の仕組みです。どちらも法案成立や今後の制度整備が前提で、現時点では給付申請期間・締切日・初回振込日は正式に確定していません。
申請方法
消費税減税の恩恵を受けるために、消費者が給付金申請をする仕組みではありません。対象商品の税率が施行後に変更される制度です。他方、所得連動型の支援金については自治体等による支給事務が想定されますが、申請が必要かどうか、必要書類、専用サイト、振込方式の詳細は公表待ちです。
主な条件
- 減税の対象は原則として現行の軽減税率8%の対象である飲食料品。外食・酒類は原則対象外です。
- 現金給付は所得などに応じて判断される見込みで、全員一律給付ではありません。
- 減税は2年間の臨時措置として設計され、2029年4月に原則8%へ戻す方針です。
- 実現するには関連法案の国会審議・成立などが必要です。
注意点
「食料品の消費税がゼロになった」「来年から全員に現金が配られる」との理解は誤りです。政府のいう「実質ゼロ」は、店頭の税率が1%になることと、一定の人への1%相当の給付を組み合わせる考え方です。対象になる人全員の購入額を正確に補填することや、すべての消費者の実際の税負担がゼロになることを保証する表現ではありません。
食費はいくら安くなる? 8%から1%への試算
同じ商品の税抜価格が変わらず、税率の差が税込価格にすべて反映された場合の理論上の比較です。実際の販売価格は事業者の値付けや原材料費などによって変わるため、以下の値下げ額が必ず実現するわけではありません。
| 税抜の商品代金 | 消費税8%の税込額 | 消費税1%の税込額 | 差額 |
|---|---|---|---|
| 1,000円 | 1,080円 | 1,010円 | 70円 |
| 5,000円 | 5,400円 | 5,050円 | 350円 |
| 10,000円 | 10,800円 | 10,100円 | 700円 |
例えば1カ月の対象食料品の税抜購入額が3万円で、すべての価格に税率差が反映されれば、計算上の差額は月2,100円です。ただし、これは家計の支出条件を固定した試算で、政府が家計に2,100円を給付すると決めたという意味ではありません。
2027年度から2030年度以降まで、何が変わる?
| 時期 | 食料品の消費税 | 現金給付の考え方 |
|---|---|---|
| 2026年10月9日現在 | 原則8%(現行) | 法案閣議決定の段階。新制度の給付申請は未開始 |
| 2027年度 | 4月から1%へ引下げ予定 | 就業者負担軽減支援金の先行導入を目指す |
| 2028年度 | 1%を継続予定 | 先行給付の継続予定 |
| 2029年度 | 4月から8%に戻す方針 | 本格導入。報道では春・秋の年2回を想定 |
| 2030年度以降 | 原則8%を想定 | 報道では毎年秋の年1回支給を想定 |
※将来の制度は2026年10月9日時点の政府方針・報道に基づく予定であり、法律成立・政令公布・予算措置等によって変更される可能性があります。
給付額・年収制限はまだ決まっていない
給付制度を検討する際に重要なのは、「制度を創設する法律案」と「個々の人の具体的な支給額を決めるルール」は別ということです。提供された報道では、所得基準や給付額は政令で定めるとされ、法律案には具体的な線引きを示していないと説明されています。
したがって「年収300万円以下なら確実に受け取れる」「子ども1人につき○万円」などと現段階で断定できません。公的機関の最終的な支給要件、支給日、申請・通知方式が発表されるのを確認しましょう。
この記事のポイント
- 2026年10月9日:政府が消費税減税と新給付に関する法案を閣議決定
- 2027年4月から2年間:対象となる食品の税率を8%から1%に下げる案
- 2029年度:税率を戻し、所得連動給付を本格化する方針
- 2030年度以降:報道では年1回・秋の給付を想定
- 重要:法案は成立前。給付の対象所得、金額、申請方法は未確定
よくある質問(FAQ)
Q:2026年10月から食料品の消費税は1%になりますか?
いいえ。予定される開始日は2027年4月1日で、2026年10月9日時点では法律案の閣議決定段階です。
Q:スーパーの食品以外に、飲食店の食事やお酒も1%ですか?
原則として外食と酒類は現行の軽減税率の対象ではないため、この食品向けの引下げ案には含まれません。テイクアウトなどは取引形態により扱いが異なるため、国税庁の最新Q&Aを確認してください。
Q:新給付金は年収いくら以下の人が対象ですか?
具体的な所得基準は未確定です。就業者の所得・税・社会保険料負担や子育て等の条件を踏まえて制度を設計する方針です。
Q:減税によってすべての食品が7%安くなりますか?
税率差は7パーセントポイントですが、販売価格が必ず一律7%下がるわけではありません。税抜価格が据え置かれた場合の試算と実際の値札は区別が必要です。
Q:給付金の申請はいつからできますか?
2026年10月9日時点で新しい給付金の一般向け申請は開始されていません。正式な対象要件や手続きが公表されるのを確認してください。
関連記事
公式情報
- 首相官邸|2026年10月9日定例閣議案件(法律案の閣議決定)
- 内閣官房|飲食料品の消費税率引下げ・所得連動給付
- 国税庁・財務省|消費税率引下げ特設サイト(成立前の制度案)
- 国税庁|消費税率と軽減税率の対象


